Qué está moviendo el precio de la chatarra de cobre en Europa este trimestre
Publicado 24 de septiembre de 2026
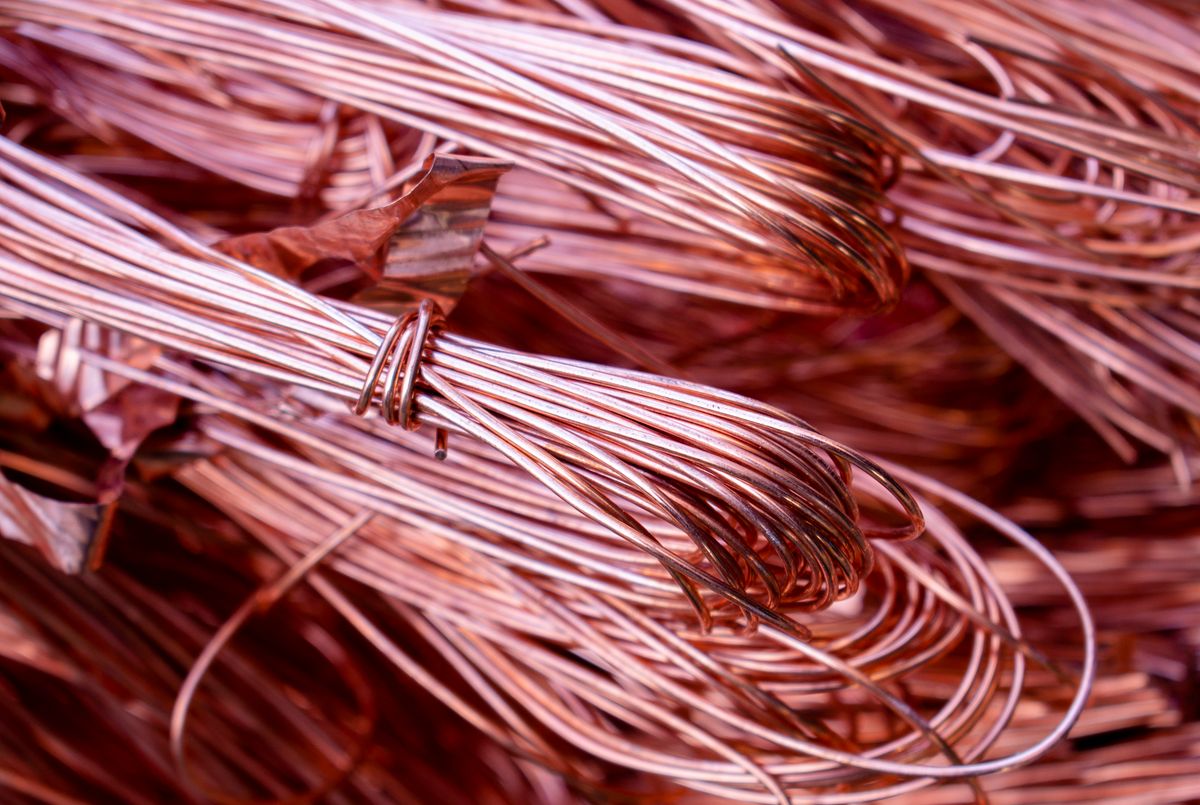
La chatarra de cobre ha vivido un año movido. Entre octubre de 2025 y febrero de 2026, el cobre de referencia europeo subió más de un 20% en menos de cuatro meses, pasando de unos 9.000 € a más de 11.500 € por tonelada, para después corregir parte de esa subida durante el verano a medida que mejoraba la recogida de material. En septiembre de 2026, la chatarra de cobre en Alemania cotizaba en torno a los 10.639 $/TM y en Francia en torno a los 10.205 $/TM: niveles firmes, pero alcanzados tras un recorrido claramente volátil, no una subida suave. Para quien compra o vende chatarra de cobre de forma recurrente, entender *por qué* se ha movido el mercado —y no solo que se ha movido— marca la diferencia entre cotizar una carga de forma competitiva o perseguir un precio que ya ha quedado obsoleto.
Tres fuerzas, no una sola
Es tentador explicar el precio de la chatarra de cobre con un único titular —"la demanda sube" o "la oferta está tensa"—, pero el escenario de 2026 ha estado marcado por al menos tres fuerzas distintas que han tirado en direcciones diferentes en momentos diferentes.
La fortaleza del cobre refinado marcó el suelo. La chatarra no cotiza en el vacío; cotiza con un descuento respecto al cobre refinado, y cuando el refinado subió con fuerza en el primer trimestre de 2026, la chatarra lo siguió. Esta es la parte más sencilla de la historia, y es la razón por la que los compradores de chatarra que solo vigilan los índices de chatarra siempre van un paso por detrás: el mercado del refinado es el indicador adelantado.
Las tasas de recogida hicieron lo contrario de lo que sugería el precio titular. En teoría, precios más altos deberían sacar más material de los chatarrerías y obras de demolición. En el caso europeo, el verano de 2026 confirmó exactamente eso: la mejora en la recogida, combinada con un consumo industrial más débil, dejó más chatarra disponible de la que los compradores del mercado al contado querían absorber, y los precios cedieron en junio como consecuencia. La respuesta de la oferta al precio es real, pero llega con retraso —a menudo una temporada completa—, exactamente el tipo de desajuste que atrapa a quien cotiza con el precio del trimestre anterior.
El material limpio y listo para refundir siguió escaso incluso cuando mejoraron los volúmenes globales. Este es el detalle que se pierde en los índices de precios agregados. Tanto el flujo de chatarra industrial como la recogida de productos al final de su vida útil se mantuvieron razonablemente firmes durante el tercer trimestre de 2026, pero el volumen de cobre realmente limpio —bajo en contaminación, correctamente clasificado, listo para refundir directamente en una fundición de latón o en una trefilería— siguió ajustado. Las refinerías y los fabricantes de cable mantuvieron ofertas activas para ese nivel específico de material incluso cuando los índices generales parecían planos o firmes, lo que explica por qué dos vendedores con el mismo tonelaje nominal de "chatarra de cobre" pueden recibir ofertas muy distintas según la calidad y la preparación.
Qué significa esto si estás comprando o vendiendo cobre ahora mismo
Para los vendedores, la lección práctica es que la disciplina de clasificación está pagando una prima real en este mercado. El cable de cobre separado limpiamente de su aislamiento (bare bright) o el cobre Nº1 limpio, sin oxidación ni elementos adheridos, está captando la atención de compradores con escasez específica de tonelaje limpio y listo para refundir —incluso en un trimestre en el que el índice general parece simplemente "estable". Los lotes mixtos o contaminados son los que absorben la presión de sobreoferta de la mejora en la recogida de verano.
Para los compradores —fundiciones, fabricantes de cable, laminadores de latón—, la lección del pico del primer trimestre de 2026 es que esperar a una corrección puede salir caro si lo que está moviendo el precio es la fortaleza del cobre refinado y no una sobreoferta específica de chatarra. Distinguir qué fuerza domina en cada momento (el impulso del precio refinado, las oscilaciones estacionales de recogida o la escasez de material de alta calidad) es la habilidad real en este mercado, más que cualquier nivel de precio concreto.
Por qué esto importa para cómo se comercia realmente la chatarra
Nada de este análisis cambia lo fundamental de la operación: un vendedor con tonelaje que mover sigue necesitando encontrar a un comprador que quiera esa calidad concreta, en esa ubicación concreta, ahora mismo —y viceversa. Lo que una volatilidad como la de 2026 hace es elevar el coste de *no* tener una visión clara y actualizada de quién está realmente comprando tu material. Un proveedor con cable bare bright limpio obtiene el peor resultado si lo vende al primer comprador local que le conteste esa semana; el mejor resultado llega al acceder a un grupo más amplio de compradores verificados que están pujando específicamente por esa calidad. Ese es el argumento práctico a favor de los marketplaces que conectan directamente a proveedores y fundiciones verificados a través de fronteras, en lugar de depender de una única relación regional: en un mercado tan determinado por la calidad específica del material, el alcance importa tanto como el momento.
---
*Fuentes: datos de precios reportados por servicios de seguimiento de precios y consultoría de aprovisionamiento para el periodo T1–T3 2026 (referencias CIF de chatarra de cobre en Alemania y Francia); análisis general de mercado sobre las condiciones de oferta y demanda de chatarra de cobre en Europa en 2026.*